Domain monokulär.de kaufen?
Wir ziehen mit dem Projekt
monokulär.de um.
Sind Sie am Kauf der Domain
monokulär.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monokulär.de kaufen?
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
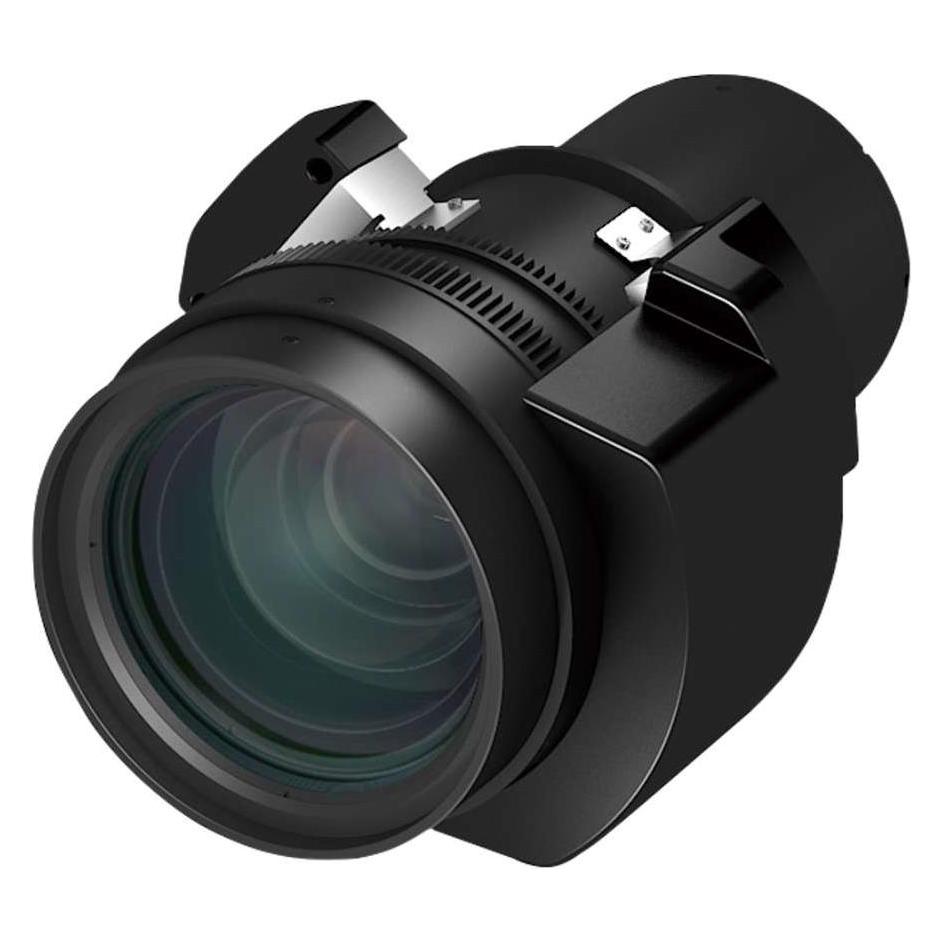
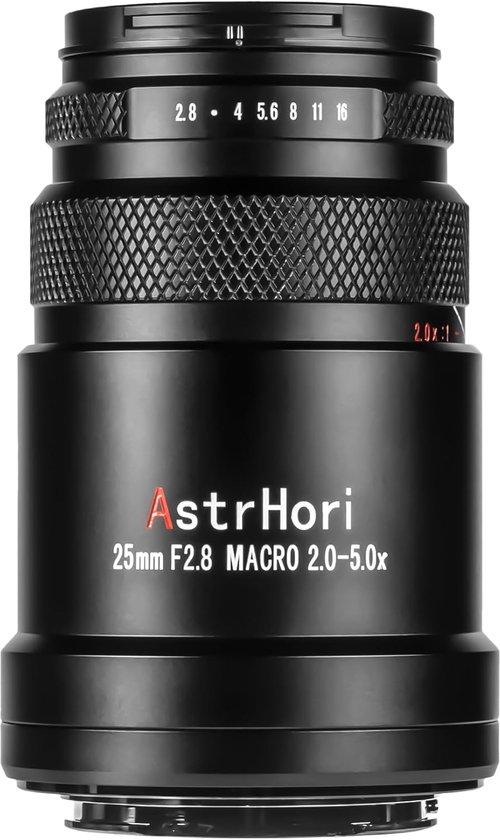
Makrolinse 25mm F2.8 - 2X-5X Vergrößerung - Manuelle Fokussierung - Für Nahaufnahmen - LuxentoEntdecken Sie die faszinierende Welt der Makrofotografie mit der 25mm F2.8 Ultra Macro Lens. Dieses hochwertige Objektiv bietet eine beeindruckende Vergrößerung von 2X bis 5X, sodass Sie die kleinsten Details Ihres Motivs erfassen können. Mit einem Arbeitsabstand von 37,5mm bis 45mm können Sie Ihre Komposition und Beleuchtung leicht steuern und so atemberaubende Nahaufnahmen leichter machen.748,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was bedeutet Sehfeld beim Fernglas?
Was bedeutet Sehfeld beim Fernglas? Das Sehfeld eines Fernglases bezieht sich auf den Bereich, der durch das Fernglas sichtbar ist, gemessen in Grad oder Metern auf 1000 Metern Entfernung. Ein größeres Sehfeld bedeutet, dass man mehr von der Umgebung sehen kann, während ein kleineres Sehfeld zu einem engeren Blickwinkel führt. Das Sehfeld hängt von der Vergrößerung und dem Objektivdurchmesser des Fernglases ab. Ein breites Sehfeld ist besonders nützlich für die Naturbeobachtung, Vogelbeobachtung oder bei Sportveranstaltungen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
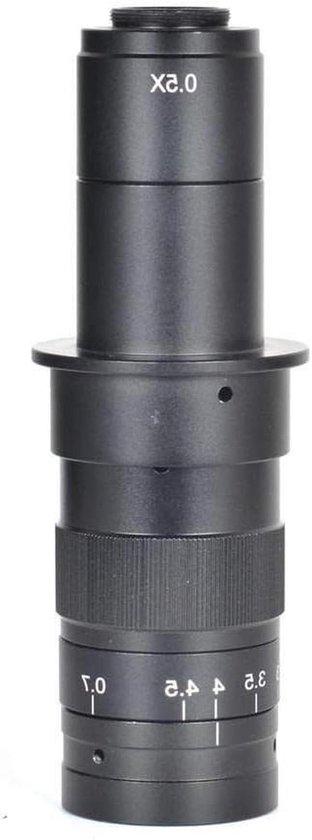
Zoom-Objektiv für C-Mount - Vergrößerungsokular - Detailinspektion - Variable Vergrößerung - 180-fache Vergrößerung - SchwarzEntdecken Sie die Welt des Kleinsten mit diesem vielseitigen Zoom-Objektiv mit C-Mount-Anschluss, ideal für detaillierte Inspektionen. Dieses Objektiv bietet eine beeindruckende variable Vergrößerung von 0,7x bis 4,5x, was eine Darstellung bis zu 180-fach auf Ihrem Display ermöglicht. Mit einem Arbeitsabstand von 95 mm und einem Zoom-Verhältnis von 6,5:1 ist dieses Objektiv perfekt für Präzisionsarbeiten, beispielsweise in der Elektronikindustrie, im Hobbybereich oder bei der Untersuchung kleiner Objekte. Das Objektiv lässt sich dank des C-Mount-Anschlusses einfach montieren und wird mit einem 0,5x-Okularadapter für zusätzliche Flexibilität geliefert. Mit seinen kompakten Abmessungen von 24,5 mm Länge und 50 mm Durchmesser sowie einem Gewicht von nur 500 Gramm ist dieses Objektiv eine praktische Ergänzung für Ihre Ausrüstung. Verbessern Sie noch heute Ihre Beobachtungsmöglichkeiten und entdecken Sie Details, die bisher verborgen blieben.359,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Ähnliche Suchbegriffe für Verpachtung
-
Makrolinse 25mm F2.8 - 2X-5X Vergrößerung - Manuelle Fokussierung - Für Nahaufnahmen - LuxentoEntdecken Sie die faszinierende Welt der Makrofotografie mit der 25mm F2.8 Ultra Macro Lens. Dieses hochwertige Objektiv bietet eine beeindruckende Vergrößerung von 2X bis 5X, sodass Sie die kleinsten Details Ihres Motivs erfassen können. Mit einem Arbeitsabstand von 37,5mm bis 45mm können Sie Ihre Komposition und Beleuchtung leicht steuern und so atemberaubende Nahaufnahmen leichter machen.748,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lepold, Marion: Digitale Beobachtung und Dokumentation in der KitaDigitale Beobachtung und Dokumentation in der Kita , gemeinsam - pädagogisch - reflektiert , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20210817, Produktform: Kartoniert, Autoren: Lepold, Marion~Lill, Theresa~Tuffentsammer, Mathias, Seitenzahl/Blattzahl: 110, Abbildungen: mit zahlreiche farbige Abbildungen, Keyword: Beobachten; Beobachtungsverfahren; Beobachtungsinstrument; BildungsPortfolio; Entwicklung; Pädagogik; pädagogisches Arbeiten; pädagogisches Fachpersonal; Erzieherinnen; Erzieher; Kindergarten; Kindertagesstätte; Digitalisierung; Alltag; digitale Dokumentation; Fachkräfte; pädagogischer Alltag, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Sprache: Deutsch, Bildungszweck: für die Vorschule, Thema: Optimieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 258, Breite: 194, Höhe: 12, Gewicht: 374, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 260317122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was bedeutet Sehfeld beim Fernglas?
Was bedeutet Sehfeld beim Fernglas? Das Sehfeld eines Fernglases bezieht sich auf den Bereich, der durch das Fernglas sichtbar ist, gemessen in Grad oder Metern auf 1000 Metern Entfernung. Ein größeres Sehfeld bedeutet, dass man mehr von der Umgebung sehen kann, während ein kleineres Sehfeld zu einem engeren Blickwinkel führt. Das Sehfeld hängt von der Vergrößerung und dem Objektivdurchmesser des Fernglases ab. Ein breites Sehfeld ist besonders nützlich für die Naturbeobachtung, Vogelbeobachtung oder bei Sportveranstaltungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.